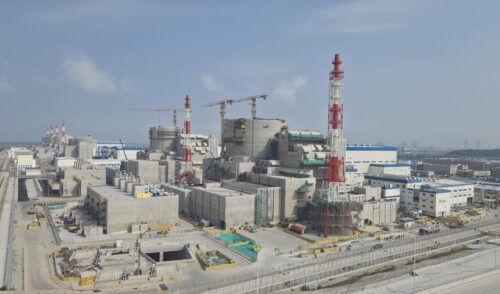
Всемирная ядерная ассоциация (WNA) выпустила «Руководство по инвестициям в атомную энергетику» (далее — «Руководство»). В нем эксперты оценили потребности отрасли в инвестициях до 2050 года в $6 трлн, обозначили основные проблемы, препятствующие выделению финансирования, и дали рекомендации: что надо сделать, чтобы атомный проект получил деньги.
Как отмечается в «Руководстве», после десятилетий неритмичного развития атомная энергетика становится важнейшим компонентом национальных энергетических стратегий. У этой тенденции три ключевые причины. Первая — рост спроса на чистую и надежную электроэнергию. Вторая — национальным правительствам необходимо обеспечить энергетическую безопасность. Третья — рост спроса на электроэнергию из-за электрификации, развития промышленности и увеличения количества центров обработки данных.
По прогнозам Международного энергетического агентства (МЭА), в период с 2026 по 2030 год спрос на электроэнергию будет расти на 50% быстрее, чем в предыдущее десятилетие, говорится в отчете.
По оценкам WNA и согласно озвученным планам правительств, в мире к 2050 году могут работать АЭС совокупной мощностью 1446 ГВт. Построить атомные энергоблоки планируют 50 стран (сейчас АЭС работают лишь в 31 стране мира). 80 энергоблоков строятся, более ста — планируются или заказаны (по данным на середину 2026 года).
Ввод и эксплуатация 1446 ГВт атомной генерации потребуют в течение следующих 25 лет инвестиций в почти $6 трлн, или в среднем по $250 млрд в год. Это втрое выше текущего уровня вложений в атом ($80 млрд в год), но лишь 2,6% от $235 трлн, необходимых для глобального энергоперехода. «Руководство» нацеливает атомную отрасль на привлечение коммерческого финансирования: «Традиционное финансирование рассматривается здесь в качестве целевой модели, однако оно не является единственным жизнеспособным решением; для поддержки развития ядерных технологий существуют и многие другие зрелые механизмы финансирования, причем не все из них требуют постоянного доступа к рынкам частного капитала».
Львиная доля (90,5%) от почти $6 трлн за следующие 25 лет — потребности атомных энергоблоков. Так, более $3,54 трлн нужно для строительства блоков большой мощности, более $1,52 трлн — малой мощности. Еще $222 млрд необходимо для обеспечения долгосрочной эксплуатации действующих энергоблоков. Инвестиции в ядерный топливный цикл невелики: $240 млрд. В добычу, по оценкам экспертов WNA, до 2050 года будет вложено $85 млрд, в конверсию — $20 млрд, в обогащение — $99 млрд, в фабрикацию топлива — $36 млрд. Финальная стадия жизненного цикла АЭС потребует 5,5% от общего объема инвестиций: $203 млрд — на вывод из эксплуатации, еще $117 млрд — на промежуточное хранение. Все оценки сделаны «сегодняшним днем» (overnight) и не учитывают процентных выплат.
Чтобы все инвестиции сработали, а блоки были построены, требуется политическая поддержка на длинном горизонте планирования и фундаментальное улучшение инвестиционной готовности атомных энергетических проектов и их представленности на рынках капиталов, говорится в «Руководстве».
Правовой фундамент
В «Руководстве» обозначены правовые основы, обязательные для финансирования атомных проектов. Так, в стране размещения энергоблока должен действовать закон об ответственности за ядерный ущерб — иначе инвесторы и страховые компании не смогут оценить риски. В законе должны быть установлены ответственность оператора и доступ к рынку страхования для покрытия страхового случая. «Отправной точкой на мировом уровне здесь может стать следование международным конвенциям о ядерной ответственности (Парижской и Венской конвенциям, включая дополнительные протоколы к ним о компенсациях)», — отмечается в «Руководстве».
Также в стране должен действовать регулятор — независимая структура с ресурсами, полномочиями и компетенциями, достаточными, чтобы выдавать разрешения и лицензии в соответствии с четким механизмом согласований. Понятные сроки получения лицензий — один из важнейших показателей реализуемости проекта и его финансовой состоятельности, поясняют авторы «Руководства».
Собственник и оператор проекта должны быть юридическими лицами с понятной структурой корпоративного управления и финансовой отчетностью. «Правовая неопределенность в отношении прав собственности, ответственности или регуляторной юрисдикции создает риск, который невозможно застраховать или оценить, а следовательно — невозможно профинансировать», — говорится в «Руководстве».
Корни недоверия
Атомный проект и его участники должны вызывать доверие у инвесторов. Однако добиться этого непросто. «В отличие от других устоявшихся групп инфраструктурных активов, атомная отрасль не располагает единой базой открытых данных о ее производственных, технических, коммерческих, регуляторных и финансовых показателях. Из-за этого инвесторам труднее сопоставлять проекты между собой и оценивать риски», — отмечается в отчете ключевая проблема атомной отрасли. Ее необходимо решить. «Атомная энергетика войдет в число традиционных классов активов не просто за счет улучшения самих проектов или регулирования. Это произойдет благодаря тому, что отрасль и финансовый сектор будут совместно накапливать экспертизу и создавать инструменты для более быстрой и уверенной оценки и финансирования возможностей в ядерной сфере», — убеждена генеральный директор Всемирной ядерной ассоциации д-р Сама Бильбао-и-Леон.
Авторы «Руководства» выделили шесть параметров, которые должны повысить привлекательность атомных проектов в глазах инвесторов:
— Институциональная поддержка (своевременное принятие решений и обеспечение непрерывного потока проектов в растущей атомной отрасли).
— Стандартизация конструкций энергоблоков, контрактов на поставку, сближение норм в разных странах. Обкатать возможности стандартизации было бы удобно на атомных станциях малой мощности.
— Понятные механизмы получения дохода (долгосрочные соглашения о покупке электроэнергии, контракты на разницу цен и проч.).
— Окупаемый риск, который можно смоделировать, оценить и скорректировать по мере разворачивания новых проектов и повышения к ним доверия.
— Развитые цепочки поставок.
— Ликвидные рынки и возможность входить в проекты и выходить из них на разных стадиях.
Полная проработанность
Зачастую настороженность инвесторов вызывает недостаточная проработка одного из трех параметров проекта — технической, финансовой и проектной готовности.
Идеальный вариант для принятия инвестиционного решения — если базовая технология развита до уровня TRL-9 (проверенная в промышленной эксплуатации), получены лицензии и контракты, выполнена комплексная оценка и независимая экспертиза, приняты меры безопасности, план организационного развития согласован с программами технической и финансовой готовности и проч. Лицензии, требуемые регуляторами для строительства и эксплуатации энергоблока, должны быть выданы до закрытия сделки по финансированию — либо должна быть определенность в сроках их выдачи. Доверию инвесторов способствуют и подписанные контракты — на проектирование, закупки и строительство, поставку оборудования с длинным сроком изготовления и проч., а также понимание структуры управления проектом, вовлеченности в его реализацию команды, будущего тарифного регулирования, потенциального объема доходов от реализованной электроэнергии, прав кредиторов и иных обстоятельств.
Авторы «Руководства» обращают внимание, что инвестиционная привлекательность и способность возвращать банковские долги — это взаимодополняющие, а не взаимозаменяемые факторы, и предлагают список требований для получения долгового и долевого финансирования. Например, инвесторов в акционерный капитал интересуют возможности выхода, такие как распределение денежного потока среди акционеров, рефинансирование или вторичная продажа. Банки же интересуются коэффициентом достаточности собственного капитала, соотношением долга и собственного капитала, соответствием резервов пороговым значениям, установленным кредитором и страхованием.
Для ориентира в «Руководстве» приведены показатели кредитоспособности для атомных проектов. Они были рассчитаны на основе общедоступной информации о финансировании атомных и аналогичных им инфраструктурных проектов. Однако в руководстве отмечается, что у сделок на развивающихся рынках или финансируемых многосторонними банками развития могут быть иные коэффициенты покрытия и дополнительные меры по повышению кредитоспособности, например страхование политических рисков, суверенные гарантии и усиленные резервные счета.
В «Руководстве» предлагается два инструмента, которые должны облегчить взаимодействие с инвесторами. С помощью трекера готовности к инвестированию можно проверить, все ли готово для представления проекта. Список документов и сервисов для инвесторов, от краткого тизера до информационного центра, поможет наладить коммуникации на разных этапах становления проекта.
Этот сайт использует cookies. Продолжая работу с сайтом, Вы выражаете своё согласие на обработку Ваших персональных данных. Отключить cookies Вы можете в настройках своего браузера. Подробнее